홈 › 보험(태아·어린이) › 지역별 › 전남 여수시
이 글은 협력 업체로부터 소정의 대가를 받아 등록한 컨텐츠입니다.
여수 태아보험 상담으로 보험료와 가입 방법 확인하기
발행 2026-10-22 · 생활정보모음
여수 태아보험 상담, 첫째 태아보험 후회와 둘째 임신 준비
둘째 임신을 앞두고 첫째 태아보험 후회가 많이 느껴집니다. 첫째 때는 리모델링 없이 보험을 무턱대고 가입했는데, 정작 진짜 필요한 특약은 빠지고 만기 설정 실수도 있었습니다. 불필요하게 높았던 보험료만 부담했고, 가성비 재설계의 필요성을 절실히 깨달았죠.
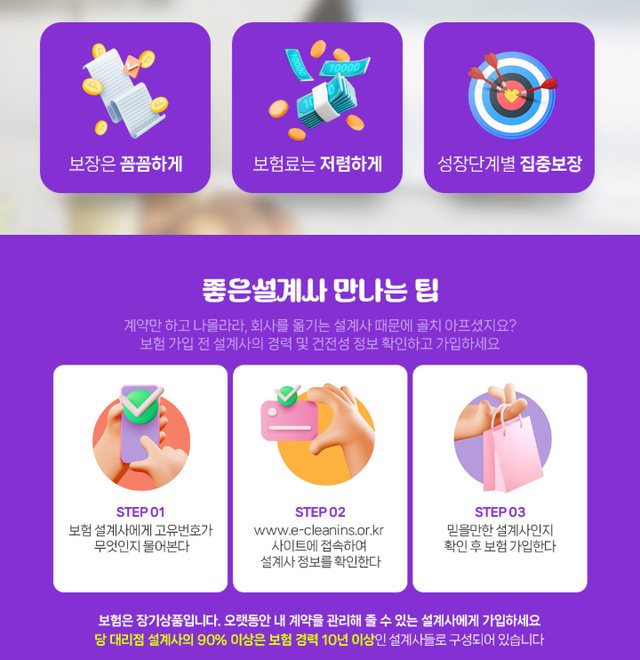
이미지: 태아보험 상담신청 제공 홍보 이미지 (문구는 업체 측 표현)
좋은 설계사 만나는 팁
STEP 01 설계사에게 고유번호를 물어본다 · STEP 02 e-클린보험서비스에서 설계사 정보를 확인한다 · STEP 03 믿을만한 설계사인지 확인 후 가입한다
임신 주수와 궁금한 점을 남기면 상담을 받을 수 있습니다.
※ 위 문구는 제휴 업체 측 안내입니다. 실제 조건은 상담 때 확인하세요.상담 신청은 무료이고 가입 의무는 없습니다. 신청하면 보험 설계사에게서 전화가 오고, 입력한 연락처는 상담 목적으로 전달됩니다. 보장 내용과 보험료는 상품·가입 시기·건강 상태에 따라 달라지므로 약관과 상품설명서로 확인하세요.
첫째 보험(비싼 쓰레기) vs 둘째 보험(가성비 끝판왕) 차이점
첫째 보험은 치아보험 중복, 응급실 뺑뺑이 보장 등 실제로는 거의 쓰지 않는 특약으로 납입기간(20년납) 동안 부담이 컸고, 해지환급금 미련 버리기에만 마음이 쓰였습니다. 반면 둘째 보험은 선천성 질환 수술 및 수족구 보장처럼 아이 성장에 꼭 필요한 부분만 선별해 형제자매 할인과 병력 심사까지 꼼꼼히 챙겼어요.
돈 버리는 불필요 특약, 이제 그만하자!
독감 특약이나 응급실 빈번 방문 보장은 솔직히 과한 경우가 많습니다. 첫째 때 응급실 뺑뺑이 경험 때문에 넣었지만, 실제로는 큰 도움이 안 되었어요. 납입기간(20년납) 동안 불필요하게 보험료만 올리고 해지환급금에 집착했던 점도 후회됩니다. 둘째는 그런 미련 버리고 꼭 필요한 보장에만 집중하세요.
찐 추천 특약, 진심으로 믿고 가성비로 재설계하기
아이 태아보험은 비싼 게 좋은 게 아니라 진짜 필요한 특약을 고르는 게 중요합니다. 선천성 질환 수술, 수족구 보장처럼 현실에서 겪을 가능성이 높고 의료비 부담이 클 보장 위주로 재설계했어요. 형제자매 할인과 병력 심사도 꼭 활용하고, 보험료를 대폭 절감해 생활비에 더 투자하는 게 훨씬 현명합니다.
자주 묻는 질문
실손보험과 겹치나요?
실손보험은 실제 쓴 의료비를 기준으로 보는 구조이고, 태아·어린이보험의 입원·수술 특약은 정해진 조건 충족 시 지급되는 구조가 많아 성격이 다릅니다. 다만 비슷해 보이는 항목을 여러 개 넣으면 체감 필요성에 비해 납입 부담이 커질 수 있습니다. 이미 있는 보험과 겹치는 부분은 약관 기준으로 비교해 보시는 편이 좋습니다.
시험관 임신도 가입되나요?
시험관 임신이라고 해서 일률적으로 안 되는 것은 아니지만, 산모 건강 상태나 임신 경과에 따라 심사 기준이 달라질 수 있습니다. 특정 치료 이력, 투약 여부, 입원 여부를 묻는 경우도 있어 사실대로 알리는 것이 중요합니다. 가능 여부는 회사별로 다를 수 있으니 상담 후에도 약관과 인수 안내를 계약 전 확인하셔야 합니다.
산모특약은 필요한가요?
산모특약은 임신·출산 과정에서 도움이 될 수 있는 항목이 있지만, 모든 분께 꼭 맞는다고 보기는 어렵습니다. 담보 범위가 생각보다 좁거나 제외 조건이 많아 체감과 차이가 날 수도 있습니다. 임신 경과, 가족 계획, 월 납입 범위를 먼저 정한 뒤 실제 지급 조건을 보고 넣을지 판단하시는 편이 무난합니다.
쌍둥이도 가입할 수 있나요?
쌍둥이도 가입이 가능한 경우가 있지만, 단태아와 심사 방식이나 가입 시점이 다를 수 있습니다. 임신 주수, 태아 상태, 상품 기준에 따라 제한이 생기기도 하므로 서둘러 가능 여부를 확인하는 편이 좋습니다. 한 명씩 각각 계약하는지, 출생 후 태아등재 절차가 어떻게 되는지도 함께 살펴보셔야 합니다.
보험료 납입 기간은 어떻게 정하나요?
먼저 매달 무리 없이 낼 수 있는 범위를 정하고, 그 안에서 만기와 납입 기간을 같이 보셔야 합니다. 납입 기간을 짧게 잡으면 월 부담이 커질 수 있고, 길게 잡으면 총납입액이 늘어날 수 있습니다. 처음 금액만 낮추기보다 갱신형 여부, 해지 가능성, 필요한 특약 유지 가능성을 함께 따져 보시는 것이 좋습니다.
- 가입 가능한 임신 주수와 특약별 주수 제한 확인
- 필요한 특약과 빼도 되는 특약 구분
- 납입 기간·만기·갱신 여부 확인
- 설계사 등록번호와 상품설명서 받기
비슷한 상황이라면 아래 글도 도움이 됩니다.